


Fidelidade MySavings
3,8107.00 Avaliações
Especificações do app
- Versão
- 46.51
- Atualizado em
- Licença
- Free
- Downloads
- 100.000+
- Desenvolvedor
- Fidelidade Seguros
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
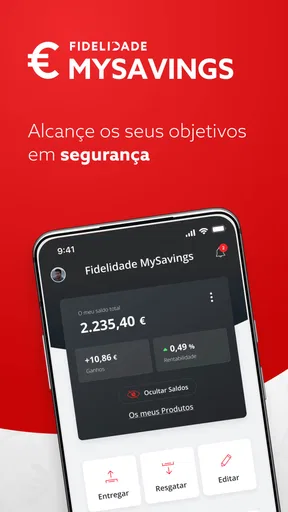
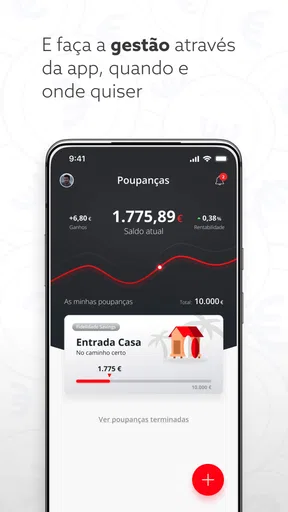
Começar a organizar poupanças costuma parecer mais complicado do que realmente é. Entre aplicações bancárias, folhas de cálculo e notas soltas no telemóvel, é fácil perder a noção do objetivo de cada montante. Foi nesse cenário que experimentei o Fidelidade MySavings, uma aplicação de finanças da Fidelidade Seguros pensada para tornar a gestão das poupanças mais simples. A proposta é direta, mas a utilidade depende bastante da forma como cada pessoa já controla o seu dinheiro.
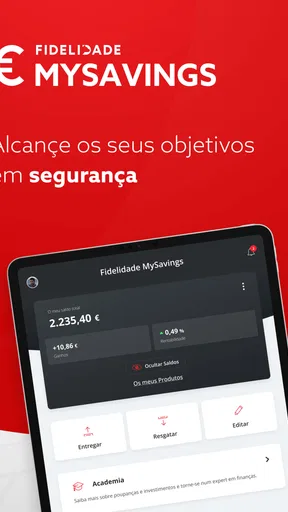
A minha primeira impressão foi de uma ferramenta mais orientada para acompanhar poupanças do que para substituir uma aplicação bancária completa. Isso é importante: não a vejo como um centro para todas as operações financeiras do dia a dia, mas como um espaço dedicado a dar mais clareza ao dinheiro que quero reservar. Para quem está a dar os primeiros passos, essa especialização pode ser uma vantagem, porque reduz a quantidade de informação apresentada ao mesmo tempo.
A aplicação é gratuita, tem classificação etária PEGI 3 e requer Android 8.0 ou uma versão posterior. A versão atual é a 46.51, e a presença de mais de cem mil instalações mostra que já encontrou um público considerável. A avaliação média de 3,8, baseada em algumas centenas de classificações, sugere uma experiência útil para muitas pessoas, embora não seja consensual para todos os utilizadores.
O que esperar antes de começar
O MySavings não deve ser instalado com a expectativa de encontrar um gestor financeiro universal, com todas as contas, cartões, despesas e investimentos reunidos num único painel. A experiência faz mais sentido para quem quer concentrar a atenção nas suas poupanças e acompanhar esse esforço sem recorrer constantemente a métodos manuais.
Na prática, eu começaria por decidir qual é o problema que quero resolver. Se o objetivo for juntar dinheiro para uma viagem, criar uma reserva para uma despesa futura ou simplesmente perceber melhor a evolução de uma poupança, a aplicação pode servir como ponto de acompanhamento. Se a necessidade principal for categorizar cada compra do supermercado ou comparar despesas mensais, uma aplicação bancária ou um gestor de orçamento tradicional poderá ser mais adequado.
Essa distinção evita uma frustração comum: esperar que uma ferramenta focada em poupanças faça o trabalho de uma folha de cálculo detalhada. Uma folha de cálculo continua a ser melhor para quem precisa de fórmulas, várias categorias personalizadas ou análises muito específicas. Por outro lado, o MySavings tende a ser mais acessível para quem desiste de métodos complexos por exigirem manutenção constante.
Também é útil pensar na aplicação como um hábito, não como uma solução instantânea. A instalação, por si só, não melhora a organização financeira. O benefício aparece quando volto regularmente para verificar o progresso e tomo decisões com base nessa visão. O primeiro ganho real é transformar uma intenção vaga de poupar num objetivo que consigo acompanhar.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Para quem a aplicação faz mais sentido
Eu recomendaria experimentar esta aplicação a quem prefere uma abordagem simples e visual à gestão de poupanças. Pode ser especialmente interessante para uma pessoa que recebe o salário, separa uma parte para objetivos futuros e quer evitar que esse dinheiro se misture mentalmente com o valor disponível para despesas correntes.
Também vejo utilidade para quem está a começar a criar uma reserva. Em vez de tentar controlar todas as áreas da vida financeira ao mesmo tempo, é possível concentrar a atenção numa única pergunta: quanto já consegui guardar e para que finalidade? Essa redução de foco pode ajudar a manter o compromisso durante as primeiras semanas.
Eu seria mais cauteloso no caso de utilizadores que precisam de uma visão financeira completa, com controlo rigoroso de despesas, rendimentos irregulares, várias moedas ou planeamento avançado. Nesses cenários, a simplicidade que torna a app convidativa pode tornar-se uma limitação. Uma solução bancária mais abrangente ou uma folha de cálculo bem configurada daria provavelmente mais controlo.
Da instalação à primeira configuração
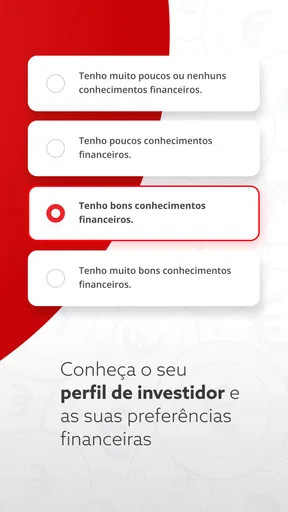
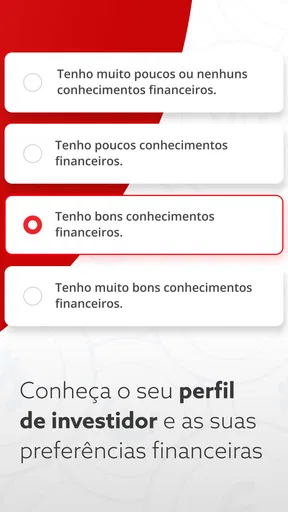
Depois de instalar o MySavings num dispositivo compatível, o melhor é avançar sem pressa e perceber que tipo de informação a aplicação pede para começar. Eu evitaria preencher tudo de forma automática só para chegar depressa ao ecrã principal. Uma configuração inicial feita com atenção ajuda a que os valores apresentados tenham significado mais tarde.
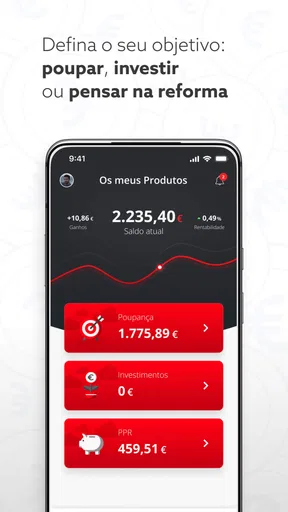
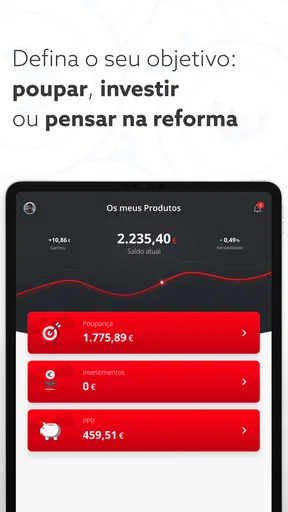
Antes de começar, vale a pena ter uma pequena decisão tomada: qual será a primeira poupança a acompanhar? Escolher apenas um objetivo torna o processo mais claro. Pode ser uma quantia para uma despesa anual, uma reserva para imprevistos ou um montante que quero simplesmente manter separado. Tentar representar todos os objetivos logo no primeiro momento pode criar confusão e diminuir a sensação de progresso.
Outro cuidado importante é distinguir dinheiro já poupado de dinheiro que espero guardar no futuro. Misturar os dois valores dá uma imagem demasiado otimista e pode levar a decisões erradas. Eu usaria o valor efetivamente reservado como ponto de partida e trataria as contribuições futuras como um plano a cumprir, não como dinheiro disponível.
A aplicação é desenvolvida pela Fidelidade Seguros, algo que também ajuda a contextualizar a sua orientação. O nome pode fazer com que algumas pessoas esperem uma plataforma dedicada a todos os produtos da empresa, mas, para a utilização diária, eu concentraria a atenção na função concreta de acompanhar poupanças. A experiência torna-se mais simples quando não se tenta atribuir à app um papel maior do que aquele que realmente desempenha.
Como preparar uma rotina que não desaparece
Uma das melhores formas de começar é escolher um momento fixo para rever a poupança. Pode ser depois de receber o salário ou no final de cada semana. Não é necessário abrir a aplicação muitas vezes ao dia; isso pode até transformar o acompanhamento numa tarefa cansativa. O importante é criar uma verificação previsível, suficientemente frequente para manter o objetivo presente.
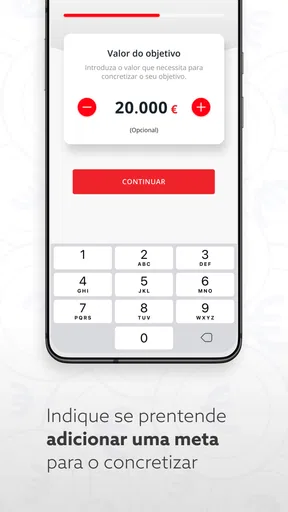
Eu também aconselharia a começar com uma meta realista. Uma meta demasiado ambiciosa pode parecer motivadora durante alguns dias, mas torna-se desanimadora quando surgem despesas normais. Uma meta mais modesta, que consiga manter mesmo num mês apertado, oferece uma referência mais útil. Depois de consolidar o hábito, é possível ajustá-la.
Há uma diferença prática entre usar a aplicação para observar e usá-la para decidir. Se apenas consulto o valor acumulado, obtenho informação. Se, depois dessa consulta, decido quanto posso reservar na próxima oportunidade, transformo a consulta numa ação. Esse pequeno passo é o que torna o acompanhamento mais relevante.
A primeira ação que realmente demonstra o valor
Para mim, a primeira ação significativa seria registar ou acompanhar uma poupança com uma finalidade muito concreta e voltar a consultá-la depois de uma nova contribuição. O objetivo não é preencher vários campos nem criar uma estrutura perfeita. É conseguir olhar para a aplicação e responder, sem fazer contas à parte, se estou mais perto do que quero.
Um exemplo realista seria alguém que pretende pagar uma despesa anual sem recorrer ao cartão de crédito. No início do mês, essa pessoa separa uma parte do rendimento e usa o MySavings para manter esse objetivo visível. No mês seguinte, verifica o novo valor e percebe imediatamente se a contribuição foi feita ou se ficou aquém do planeado. A utilidade está nessa continuidade, não num único registo.
Outro caso seria uma família que quer evitar que uma poupança para férias seja confundida com a reserva para emergências. Ao acompanhar os objetivos separadamente, cada contribuição passa a ter um significado. Se houver necessidade de reduzir temporariamente o valor guardado, torna-se mais fácil decidir qual objetivo pode esperar, em vez de retirar dinheiro sem saber exatamente o impacto.
Eu considero este um dos pontos fortes da experiência: dar um nome e uma finalidade ao dinheiro torna a decisão de poupar mais concreta. Uma conta bancária pode mostrar um saldo, mas nem sempre mostra o que esse saldo representa. Uma ferramenta dedicada a poupanças ajuda a ligar o montante a uma intenção.
Uma técnica simples para evitar o abandono
Depois da primeira atualização, eu faria uma anotação mental sobre o que mudou e porquê. Se o valor aumentou, a razão pode ser uma contribuição planeada. Se não aumentou, isso não significa necessariamente falha; talvez tenha existido uma despesa prioritária. O importante é usar essa informação para ajustar o próximo passo, sem tratar a aplicação como um teste de disciplina.
Também evitaria criar objetivos demasiado vagos, como “poupar mais”. Um objetivo como “fundo para despesas inesperadas” ou “viagem de verão” é mais fácil de consultar e avaliar. Mesmo sem recorrer a detalhes excessivos, a finalidade ajuda a manter a motivação quando o progresso parece lento.
Para quem partilha decisões financeiras com outra pessoa, a aplicação pode funcionar como apoio à conversa, mas eu não a trataria como substituto de um acordo familiar. Antes de registar valores, convém combinar quanto cada pessoa pretende reservar e quais as situações em que o dinheiro pode ser usado. A ferramenta organiza a intenção; não resolve sozinha diferenças de prioridades.
Confusões comuns durante a utilização
A primeira confusão possível é pensar que acompanhar uma poupança equivale a movimentar automaticamente dinheiro entre contas. Eu separaria claramente as duas coisas. Uma aplicação de acompanhamento pode ajudar-me a saber onde estou, mas a transferência efetiva depende do método financeiro que utilizo fora dela. Essa distinção é essencial para não assumir que uma meta está cumprida apenas porque foi registada.
Outra dificuldade surge quando o utilizador introduz valores esperados em vez de valores reais. Se planeio guardar determinado montante, mas ainda não o transferi, tratá-lo como já disponível pode distorcer a perceção do progresso. A minha recomendação é atualizar a informação apenas quando a poupança tiver sido realmente feita, mantendo o plano futuro separado na própria rotina mental.
Também pode haver hesitação sobre a frequência das atualizações. Fazer alterações a cada pequena compra não é necessário se o objetivo é acompanhar poupanças. Esse comportamento aproxima a experiência de um gestor de despesas e pode tornar tudo mais trabalhoso. Eu reservaria a aplicação para momentos em que o valor poupado muda de forma relevante.
Quem está habituado a uma folha de cálculo talvez estranhe não poder reproduzir imediatamente todas as suas categorias e fórmulas. Essa não é necessariamente uma falha para todos, mas é uma troca clara: menos trabalho manual em troca de menos liberdade para construir um sistema à medida. Antes de mudar, eu perguntaria se uso realmente as análises avançadas da folha de cálculo ou se ela acabou abandonada por ser demasiado exigente.
Quando a simplicidade ajuda e quando atrapalha
A simplicidade ajuda quando o principal obstáculo é a falta de consistência. Se eu tenho boas intenções, mas desisto de ferramentas cheias de menus e relatórios, uma experiência mais concentrada pode facilitar o regresso. O facto de a aplicação ser gratuita também reduz a barreira para testar o método sem assumir um custo inicial.
Por outro lado, a simplicidade atrapalha quando preciso de decisões baseadas em muitos dados. Uma pessoa com rendimentos variáveis, várias contas ou objetivos que dependem de calendários diferentes pode precisar de uma visão mais detalhada. Nesse caso, eu usaria uma aplicação bancária completa ou uma folha de cálculo como ferramenta principal e, no máximo, reservaria o MySavings para um acompanhamento mais simples.
A classificação média de 3,8 mostra precisamente por que razão convém ajustar as expectativas. Há espaço para a aplicação ser útil, mas não existe garantia de que a abordagem seja perfeita para todos. Eu interpretaria essa avaliação como um convite para experimentar com um objetivo pequeno, em vez de transferir imediatamente toda a organização financeira para a app.
Como avançar depois do primeiro objetivo
Quando a primeira poupança já estiver a ser acompanhada com regularidade, o passo seguinte não deve ser criar muitos objetivos de uma vez. Eu começaria por rever se o objetivo inicial continua correto. Talvez o prazo tenha mudado, talvez a quantia necessária seja diferente, ou talvez tenha ficado claro que a contribuição mensal não é sustentável. Ajustar é melhor do que manter um plano desatualizado apenas para preservar a aparência de progresso.
Depois dessa revisão, faz sentido separar objetivos com prioridades diferentes. Uma reserva para imprevistos não deve ser tratada da mesma forma que uma compra opcional. Ao distinguir finalidades, consigo decidir melhor quando o orçamento aperta. Essa é uma utilização mais madura da aplicação: não serve apenas para celebrar aumentos, mas também para orientar escolhas quando não é possível cumprir tudo.
Eu usaria ainda o histórico pessoal de utilização para identificar padrões. Se, durante vários ciclos, a poupança fica sempre abaixo do planeado, talvez o problema esteja no valor definido, não na falta de vontade. Se o objetivo é cumprido facilmente, pode ser possível aumentá-lo ou criar uma segunda prioridade. A app torna-se mais útil quando os números servem para corrigir o plano, e não para provocar culpa.
É igualmente importante manter uma alternativa de segurança para informações financeiras essenciais. Eu não dependeria de uma única aplicação para recordar todos os valores importantes. Guardaria os dados necessários de forma responsável e confirmaria regularmente se os registos continuam alinhados com a realidade. Esta cautela é especialmente relevante quando se troca de dispositivo ou se altera a forma de gerir as contas.
Comparação com as alternativas habituais
Comparada com a aplicação do banco, a principal vantagem do MySavings está no foco. A app bancária mostra movimentos, saldos e operações, mas essa abundância pode fazer com que uma poupança específica se perca entre despesas e transferências. Uma ferramenta dedicada pode oferecer uma leitura mais intencional, desde que não seja necessário executar todas as operações no mesmo lugar.
Em comparação com uma folha de cálculo, o MySavings parece mais adequado a quem quer começar rapidamente e evitar fórmulas. A folha de cálculo ganha quando preciso de liberdade, previsões detalhadas e cruzamento de vários tipos de dados. Eu escolheria a aplicação para criar um hábito simples e a folha de cálculo para um planeamento financeiro mais técnico.
Face a aplicações gerais de orçamento, a diferença está na prioridade. Um gestor de despesas é melhor para descobrir onde o dinheiro desaparece ao longo do mês. O MySavings é mais interessante quando a pergunta principal é quanto já consegui reservar e qual é o próximo objetivo. Algumas pessoas podem beneficiar de usar as duas abordagens, mas isso só compensa se conseguirem manter os registos sem transformar a organização numa obrigação pesada.
O facto de ter mais de cem mil instalações indica que a proposta desperta interesse, mas não deve ser confundido com uma recomendação automática para qualquer perfil. Eu valorizaria mais a compatibilidade com o meu método do que a popularidade. Uma aplicação menos conhecida, mas com as funções exatas de que preciso, pode ser uma escolha melhor.
A minha recomendação para quem está a começar
Se esta for a primeira aplicação de poupanças que experimenta, eu começaria com um único objetivo, um valor realista e uma rotina de consulta fácil de cumprir. Não tentaria reconstruir toda a vida financeira no primeiro dia. O sucesso inicial deve ser conseguir identificar uma poupança, acompanhar uma alteração e perceber que o processo é suficientemente simples para repetir.
Também não esperaria que o MySavings resolvesse problemas de rendimento insuficiente, dívidas ou despesas imprevisíveis. A aplicação pode melhorar a visibilidade e apoiar decisões, mas não substitui um orçamento adequado nem aconselhamento financeiro quando a situação é complexa. Essa honestidade evita atribuir à ferramenta uma responsabilidade que pertence ao planeamento pessoal.
Para mim, a melhor razão para dar uma oportunidade ao Fidelidade MySavings é a possibilidade de reduzir a distância entre querer poupar e acompanhar o que realmente acontece. A experiência é mais convincente quando usada como um pequeno ritual financeiro, não como um painel que preciso de consultar constantemente. Se procura uma forma simples de manter objetivos de poupança presentes, vale a pena experimentar.
Eu escolheria outra solução se precisasse de controlo detalhado de despesas, automatizações financeiras específicas ou análises avançadas. Mas, para uma primeira abordagem, a app apresenta uma entrada acessível: é gratuita, funciona em dispositivos Android compatíveis e mantém o foco numa área concreta. O meu veredito é favorável para quem quer começar sem complicar, desde que aceite essa especialização e mantenha expectativas realistas.
Prós
- Permite acompanhar campanhas e benefícios da Fidelidade numa única aplicação.
- A consulta do saldo de pontos é rápida e facilita o planeamento de resgates.
- Pode simplificar o acesso a descontos exclusivos para membros do programa.
- A organização digital reduz a necessidade de guardar cartões e comprovativos físicos.
- As notificações ajudam a não perder oportunidades e prazos de campanhas.
Contras
- Algumas funcionalidades podem exigir uma conta Fidelidade ativa e dados atualizados.
- A utilidade da app depende da quantidade de parceiros e campanhas disponíveis.
- As notificações promocionais podem tornar-se excessivas para alguns utilizadores.
- O desempenho pode variar conforme o modelo do dispositivo e a versão do sistema.
- É necessário manter a aplicação atualizada para evitar falhas de compatibilidade.
Perguntas frequentes sobre Fidelidade MySavings
O que é o Fidelidade MySavings e para que serve?
O Fidelidade MySavings é uma aplicação associada ao programa de poupança da Fidelidade, criada para ajudar os utilizadores a acompanhar o seu saldo, consultar movimentos e perceber melhor a evolução das suas poupanças. Antes de instalar, confirme se o serviço está disponível para o seu contrato e se possui as credenciais necessárias para iniciar sessão. As funcionalidades podem variar consoante o produto subscrito.
Como posso entrar na aplicação e consultar as minhas poupanças?
Para utilizar o Fidelidade MySavings, normalmente é necessário iniciar sessão com os dados associados à sua conta Fidelidade. Depois do acesso, poderá consultar informações sobre o plano, movimentos, valores acumulados e, quando disponível, documentos ou detalhes contratuais. Se não se lembrar da palavra-passe, procure a opção de recuperação de acesso. Evite partilhar códigos, credenciais ou dados pessoais com terceiros.
O Fidelidade MySavings permite fazer reforços ou levantamentos diretamente?
A possibilidade de realizar reforços, resgates ou outras operações diretamente na aplicação depende do tipo de produto e das condições do contrato. Em alguns casos, a app funciona sobretudo como ferramenta de consulta e acompanhamento, encaminhando determinadas operações para outros canais da Fidelidade. Antes de tomar qualquer decisão financeira, leia as condições aplicáveis e confirme eventuais custos, prazos, limites ou consequências fiscais.
A aplicação Fidelidade MySavings é segura para consultar dados financeiros?
A aplicação foi concebida para permitir o acesso a informação pessoal e financeira através de uma área autenticada. Ainda assim, a segurança também depende dos cuidados do utilizador: mantenha a app atualizada, utilize um bloqueio de ecrã no dispositivo, escolha uma palavra-passe forte e evite iniciar sessão em redes Wi-Fi públicas. Instale-a apenas a partir das lojas oficiais e verifique sempre o nome do programador.
O que devo fazer se o saldo não aparecer ou se encontrar um erro na aplicação?
Se o saldo, os movimentos ou os dados do contrato não forem apresentados corretamente, comece por verificar a ligação à internet, atualizar a aplicação e confirmar se está a utilizar a conta correta. Também pode terminar sessão e voltar a entrar. Se o problema continuar, consulte a área de ajuda ou contacte o apoio ao cliente da Fidelidade, indicando o modelo do dispositivo, a versão da app e uma descrição do erro, sem enviar palavras-passe.


